2021年工业废水处理行业现状与前景趋势分析报告
一、行业概述
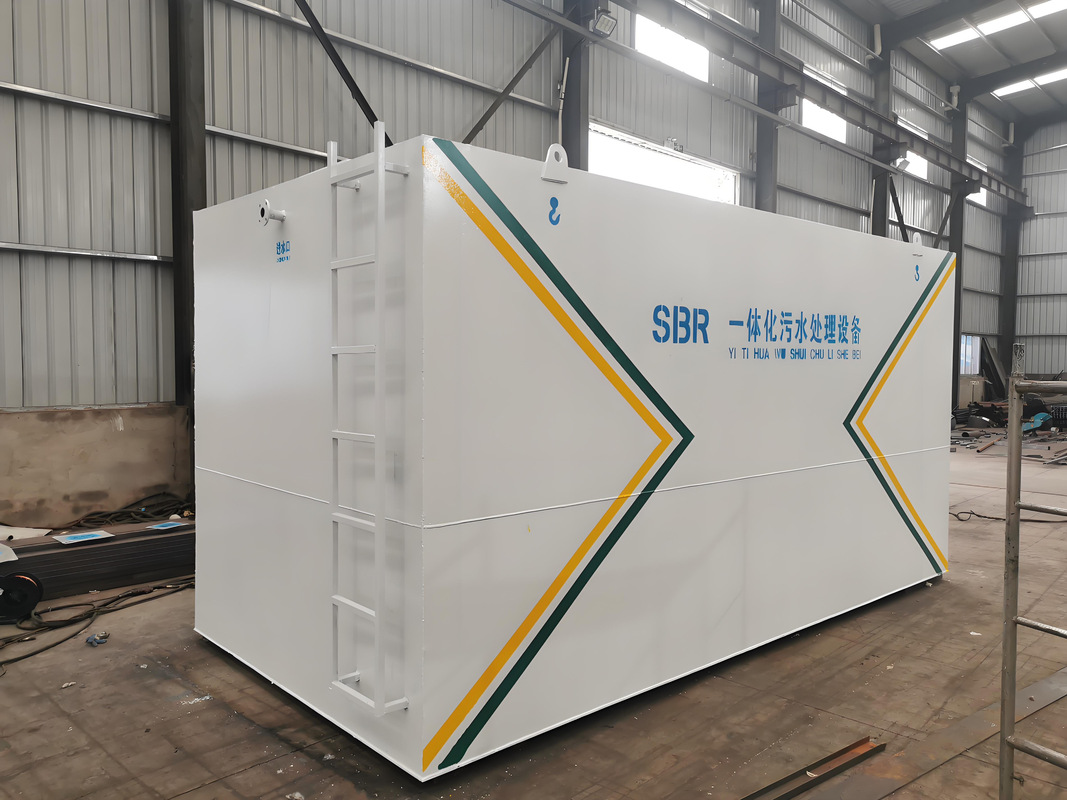
工业废水处理是指对工业生产过程中产生的废水、污水和废液进行净化处理,使其达到排放标准或回用要求的过程。工业废水具有成分复杂、污染物浓度高、毒性大、可生化性差等特点,处理难度远高于生活污水。2021年,在环保政策持续趋严和“双碳”目标引领下,工业废水处理行业进入提质增效的关键阶段。
二、2021年行业现状
(一)政策环境持续加码
2021年是“十四五”开局之年,《“十四五”生态环境保护规划》明确提出推进废水resources化利用、强化工业源污染治理等要求。排污许可管理条例全面实施,固定污染源“一证式”监管格局基本形成。多地开展工业园区污水整治专项行动,对超标排放企业实行限产停产,倒逼企业加大治污投入。
(二)市场规模稳步扩大
据行业统计,2021年我国工业废水处理市场规模约为人民币2500亿至3000亿元,保持中高速增长。其中,工程建设和运营服务占据主要份额,第三方治理模式加速渗透。钢铁、石化、化工、印染、造纸、制药等传统高耗水行业仍是需求主力,新能源、电子半导体等新兴行业带来的高难度废水处理需求增长明显。
(三)技术路线趋于多元
物化处理(混凝沉淀、气浮、吸附、高级氧化)、生化处理(厌氧、好氧、MBR)以及膜分离(超滤、反渗透、纳滤)等技术组合应用日益成熟。2021年,高级氧化技术在难降解有机废水领域应用扩大,零排放(ZLD)和近零排放系统在煤化工、电力行业加快推广,但投资和运行成本依然较高。
(四)竞争格局分散
行业参与者包括大型环保集团、地方水务公司、专业设备制造商及众多中小工程公司。市场集中度较低,价格竞争激烈,同质化现象明显。具备技术集成能力、运营经验和资本实力的头部企业逐步通过并购整合扩大份额,行业向规模化、专业化方向发展。
(五)存在的主要问题
一是部分企业治污主体责任落实不到位,偷排漏排、稀释排放仍有发生;二是工业园区集中处理设施能力不足与闲置并存,管网不配套问题突出;三是高盐、高浓度难降解废水处理技术经济性有待突破;四是运营专业化水平不高,重建设轻运营现象依然存在。
三、前景趋势分析
(一)政策驱动仍将主导市场
“双碳”目标下,减污降碳协同增效成为主线,工业废水处理将从“达标排放”向“resources化利用”升级。排污权、水权交易等市场化机制逐步完善,将持续释放治理需求。黄河流域、长江经济带等重点流域保护战略对行业提出更高要求。
(二)resources化与零排放成为主攻方向
随着水资源税改革推进和用水成本上升,废水回用和分质盐resources化技术需求旺盛。膜浓缩、蒸发结晶、分盐等零排放工艺将在煤化工、电力、印染等行业加速落地,推动行业从末端治理向全过程控污和resources循环转变。
(三)第三方治理与智慧运营加速普及
环境污染第三方治理、环保管家等模式将进一步推广,专业化运营比例提升。物联网、大数据和人工智能技术应用于水质监测、工艺优化和能耗管理,智慧水务平台建设加快,助力企业降本增效。
(四)行业整合与集中度提升
在监管趋严和融资环境变化背景下,缺乏技术和管理能力的中小企业将逐步退出,头部企业通过并购、战略合作扩大市场份额,形成一批具备全产业链服务能力的综合环境服务商。
(五)新兴行业带来增量空间
新能源电池、光伏、半导体、生物医药等行业快速发展,产生含氟废水、含重金属废水、高氨氮废水等特殊污染物,对特种膜材料、高效药剂和定制化工艺提出新需求,成为行业新的增长点。
四、
2021年工业废水处理行业在政策推动和市场需求双重作用下保持稳健发展,但仍面临技术经济性、运营专业化和监管落地等挑战。行业将围绕resources化、零排放、智慧化和专业化运营持续升级,市场空间广阔。企业需加强技术创新与模式创新,提升综合服务能力,方能在日趋激烈的竞争中把握机遇、实现可持续发展。
如若转载,请注明出处:http://www.bennyfs.com/product/57.html
更新时间:2026-11-17 12:25:16